
Cikkek
Mobilház vagy épített ház: melyikre kapsz hitelt?


A kérdés nem az, hogy kapsz-e hitelt, hanem hogy mire. Ugyanaz a bank ugyanannak az embernek egészen mást mond attól függően, hogy egy kész mobilházat vesz, vagy a saját telkére építtet. A különbség nem üzletpolitika — jogi.
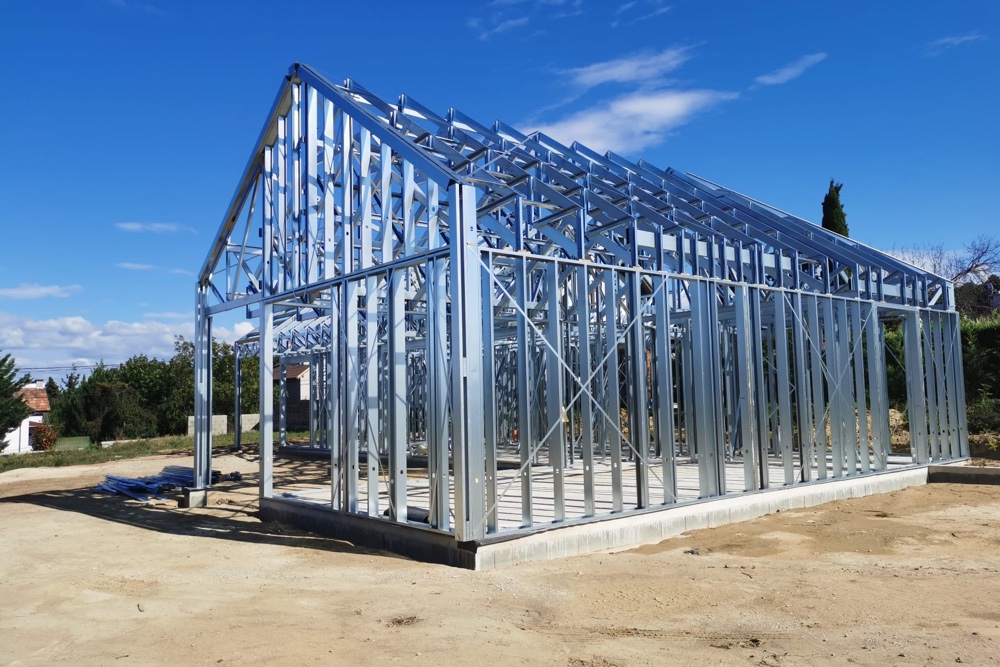
Ami alapra épül és bekerül az ingatlan-nyilvántartásba: erre lehet jelzálogot jegyezni, tehát erre jár támogatott hitel.
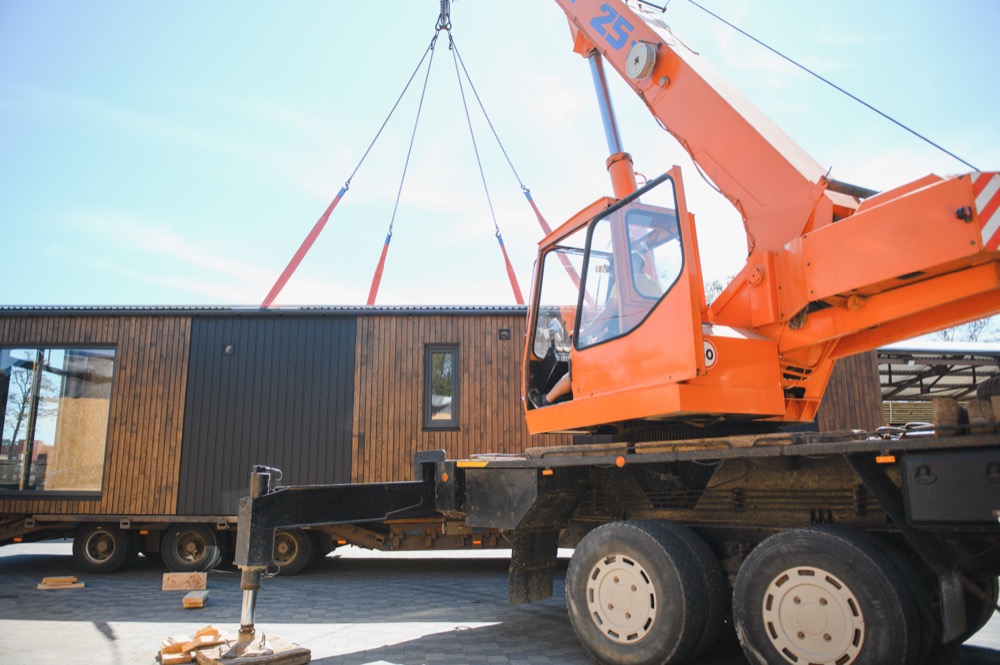
Ami kész egységként érkezik: ez jellemzően ingóság marad — más finanszírozási út tartozik hozzá.
A döntő különbség: ingóság vagy ingatlan
A támogatott lakáshitelek — az Otthon Start és a CSOK Plusz — jelzálogjogot követelnek meg fedezetként. Jelzálogot pedig csak olyan dologra lehet bejegyezni, ami az ingatlan-nyilvántartásban szerepel.
| Szállított mobilház | Helyszínen épülő ház | |
|---|---|---|
| Hogyan készül | gyárban, kész egységként érkezik | a telkeden épül, alapra |
| Jogi helyzet | jellemzően ingóság, mozgatható | lakóingatlan, helyrajzi számmal |
| Jelzálog | nem jegyezhető rá | bejegyezhető |
| Otthon Start, CSOK Plusz | nem vehető igénybe | igénybe vehető |
| Ami marad | személyi kölcsön, áruhitel, lízing | támogatott lakáshitel vagy piaci jelzáloghitel |
Nincs olyan jogszabály, ami tételesen kimondaná, hogy „mobilházra nem jár Otthon Start". A kizárás abból következik, hogy a rendelet jelzálogjogot ír elő fedezetként — és mozgatható, földhivatalban nem nyilvántartott épületre jelzálogot nem lehet jegyezni.
Ha a saját telkedre építtetsz: Otthon Start
Az Otthon Start jogi alapja a 227/2025. (VII. 31.) Korm. rendelet. A rendelet két hitelcélt ismer: otthon vásárlása és otthon építése — vagyis a helyszínen épülő könnyűszerkezetes házra felvehető.
| Feltétel | Érték | Megjegyzés |
|---|---|---|
| Kamat | fix 3% | a teljes futamidőre. A THM ennél magasabb. |
| Maximális hitel | 50 M Ft | a bekerülési költség fennmaradó részére |
| Futamidő | max. 25 év | — |
| Önerő | min. 10% | de nem automatikus — lásd lentebb |
| Értékhatár | 150 M Ft | egylakásos lakóépületnél. Lakásnál 100 M Ft. |
| Négyzetméterár | max. 1,5 M Ft/m² | bekerülési költségre vetítve. Egy 60 m²-es háznál ez 90 M Ft plafon. |
| Jogosultság | 10 év visszatekintés | az igénylőnek 10 éven belül nem lehetett saját lakóingatlana |
A 10% önerő nem garancia. Három szabály fut egymás mellett: az MNB adósságfék-szabálya, a rendelet 90%-os korlátja, és a bank saját hitelbírálata. Ezek nem ugyanazt a kört engedik be. Mielőtt bármit terveznél, kérj a bankodtól előzetes befogadó nyilatkozatot.
Hogyan érkezik a pénz építésnél?
Ez az a rész, amit a legtöbb cikk elhallgat, pedig ezen múlik, hogy végigviszed-e az építkezést:
- Szakaszosan és utólag. A folyósítás a készültségi fokkal arányos, és a már elvégzett munkára jön. A saját pénzedből kell megelőlegezned, szakaszonként.
- Számlával. Építésnél a bekerülési költség legalább 70%-áról számlát kell bemutatnod, NAV-nál nyilvántartott vállalkozástól.
- Az utolsó részlet feltétele a használatbavételi engedély. Nem előfeltétel, hanem a végén kell — de a hitel utolsó szelete addig nem érkezik meg.
- A telek nem finanszírozható belőle. Azt már birtokolnod kell; a jelzálogjog a kivitelezés idejére a telekre kerül be.
Mi kerül a tulajdoni lapra?
Nem egy teher, hanem kettő:
- Az állam javára jelzálogjog a kölcsönösszeg 20 százalékának erejéig, elidegenítési és terhelési tilalommal. Ez a használatbavételi engedély kiadásától számított 5 évig áll fenn.
- A bank javára jelzálogjog a teljes kölcsönösszegre, a futamidő végéig.
Emellett lakásbiztosítás megkötése is feltétel.
A többi támogatás — ezek is használhatók építésre
| Program | Összeg | Fő feltétel |
|---|---|---|
| CSOK Plusz 518/2023. Korm. r. | 1 gyermek: 15 M Ft 2 gyermek: 30 M Ft 3+ gyermek: 50 M Ft | házasság; a feleség az igényléskor még nem töltötte be a 41. életévét. Fix 3% kamat, max. 25 évig. Építésre is igénybe vehető. |
| Falusi CSOK 302/2023. Korm. r. | 1 gyermek: 1 M Ft 2 gyermek: 4 M Ft 3+ gyermek: 15 M Ft | csak a rendelet mellékletében felsorolt preferált kistelepüléseken, tanyán vagy birtokközpontban. Új ház építésére is. |
| Babaváró 44/2019. Korm. r. | max. 11 M Ft | házasság; a feleség 18–35 év között; 3 év TB-jogviszony. Szabad felhasználású — nincs ingatlanfedezethez kötve, így önerőként is felhasználható. |
A CSOK Plusznál minimális alapterületi követelmény is van: egylakásos lakóépületnél 70 / 80 / 90 m² egy, két, illetve három vagy több gyermeknél.
Kell-e energetikai besorolás a hitelhez?
A rendeletek szintjén nem: sem a 227/2025. (Otthon Start), sem az 518/2023. (CSOK Plusz) nem ír elő minimum energetikai osztályt. Az energetikai követelményt az építési szabályozás támasztja: minden új épületnek meg kell felelnie a 9/2023. (V. 25.) ÉKM rendeletnek, függetlenül attól, hogy hitelből épül-e.
Bankonként eltérhet, hogy a hitelbírálatnál mit néznek — ezt a saját bankodnál érdemes megkérdezni.
Ha mobilházat választasz
A támogatott hitelek kiesnek, de a vásárlás ettől még finanszírozható:
- Személyi kölcsön — ingatlanfedezet nélkül, gyorsabb elbírálással, magasabb kamattal és rövidebb futamidővel.
- Lízing vagy áruhitel — a terméket magát fedezi.
- Babaváró — ez szabad felhasználású, tehát mobilházra is fordítható, ha a feltételeknek megfelelsz.
Cserébe a mobilháznál nincs építkezés, nincs szakaszos folyósítás, és nincs használatbavételi eljárás — a ház megérkezik, és használható.
Nálunk minden lakóház építési engedéllyel épül
Ez a finanszírozásnál nem formaság. A jogszabály a 300 m² alatti lakóépületnél megengedné az egyszerűbb utat is, mi mégis a teljes, szakágankénti engedélyezési eljárást visszük végig — mert az építészünk így vállalja a felelősséget.
A gyakorlati következménye: az eljárás végén használatbavételi engedély lesz — az a dokumentum, amit az Otthon Start az utolsó kölcsönrészlet folyósításához kér.
Egy tévhitet érdemes itt eloszlatni: a lezáró papír miatt egyik úton sem kell aggódnod. A CSOK Plusz rendelet a használatbavételi engedély fogalmába beleérti a használatbavétel tudomásulvételéről kiállított dokumentumot és a felépítés megtörténtét tanúsító hatósági bizonyítványt is (518/2023. Korm. r. 5. § (1) bekezdés 6a. pont), az Otthon Start pedig ezt a fogalmat veszi át (227/2025. Korm. r. 3. §). Mindegyik elfogadott.
A teljes engedélyezési tervdokumentációt — építészeti, statikai, épületgépészeti, elektromos terv és energetikai számítás — házon belül készítjük, névvel és kamarai jogosultsággal.
Hogyan zajlik nálunk a tervezés és az engedélyeztetés ›
Nem kell egyedül járnod a bankokat
A csapatunkban van egy független hitelszakértő, aki nyolc bankkal áll kapcsolatban. Nem egy bank ajánlatát hozza el, hanem a te paramétereiddel — jövedelem, önerő, gyermekszám, a tervezett ház bekerülési költsége — megversenyezteti őket, és a végeredményt hasonlítja össze.
Ez azért számít, mert a támogatott konstrukciók feltételei ugyan jogszabályból jönnek, de a hitelbírálat bankonként eltér: más az elfogadott önerő, más a jövedelemszámítás, és eltérő, hogy melyik bank hogyan áll a könnyűszerkezetes építéshez. Ugyanaz az igénylő két banknál két különböző választ kaphat.
A ház finanszírozása ráadásul ritkán áll önmagában. Van, akinél a meglévő hitel kiváltása az első lépés, van, akinél egy lakás-takarékpénztári megtakarítás lesz az önerő, és van, akinek a vállalkozása oldaláról érdemes nézni az egészet. Erika ezeket együtt tudja kezelni:
- államilag támogatott hitel — Otthon Start, CSOK Plusz, falusi CSOK
- piaci jelzáloghitel és hitelkiváltás
- LTP — lakás-takarékpénztár, jellemzően az önerő oldalán
- személyi kölcsön és lízing — mobilháznál ez a járható út
- számlanyitás és bankváltás, befektetési lehetőségek, biztosítás
- mindez lakossági és vállalati oldalon egyaránt
Kádár Erika — független hitelközvetítő, a finanszírozási és biztosítási ügyek felelőse. Nem egy bank alkalmazottja: nyolc bank ajánlatát hasonlítja össze a te adataiddal, és összeállítja a dokumentumokat, amiket a kiválasztott bank kér.
Mit vigyél magaddal a bankba?
- tulajdoni lap a telekről
- építési engedély és az engedélyezési tervdokumentáció
- tételes költségvetés, amit a bank el tud fogadni
- kivitelezői szerződés
- a saját jövedelemigazolásaid
Egy dolgot érdemes az elején tisztázni: előzetes befogadó nyilatkozatot kérni a tervezett szerkezetre. A könnyűszerkezetes építéssel kapcsolatban él a piacon egy régi vélekedés, és jobb ezt a szerződés előtt tisztázni, mint utána. Ezt a kollégánk el tudja intézni helyetted.
Nézd meg a könnyűszerkezetes házainkat ›
Ez a cikk tájékoztatás, nem pénzügyi tanácsadás, és nem minősül ajánlattételnek. A hivatkozott jogszabályok: 227/2025. (VII. 31.), 518/2023. (XI. 30.), 302/2023. (VII. 11.), 44/2019. (III. 12.) Korm. rendelet, valamint a 9/2023. (V. 25.) ÉKM rendelet. Az adatok a cikk írásakor, 2026 augusztusában hatályos állapotot tükrözik; a feltételek változhatnak. A hitelbírálat minden esetben a bank egyedi döntése.